La clé refuse de tourner, le volant reste verrouillé et votre voiture ne peut plus quitter sa place. Faut-il appeler un garagiste ou l’assistance ? Avec un neiman bloqué, l’assurance peut intervenir sans forcément payer son remplacement : le dépannage et la réparation relèvent de garanties différentes.
En France, la réponse dépend surtout de l’origine du blocage et des protections souscrites. Une usure du mécanisme, une clé cassée et une tentative de vol ne se traitent pas de la même manière. Avant d’engager des frais, voici les distinctions à faire et les informations à transmettre.
Neiman bloqué : quelle garantie d’assurance peut fonctionner ?
Ce n’est pas le nom de la pièce qui déclenche une indemnisation, mais la cause du dommage et le contrat. La responsabilité civile obligatoire couvre les dommages causés aux autres, pas la panne de votre voiture. Une formule tous risques ne garantit pas davantage toutes les défaillances mécaniques.
| Situation constatée | Garantie à examiner | Limite à connaître |
|---|---|---|
| Barillet usé ou mécanisme grippé | Éventuelle garantie panne mécanique | L’usure normale est généralement exclue ; la pièce doit entrer dans le périmètre garanti. |
| Contacteur de démarrage défaillant | Garantie panne mécanique ou garantie du véhicule | La couverture dépend des organes mentionnés au contrat et du diagnostic. |
| Neiman endommagé lors d’une tentative de vol | Vol et tentative de vol | Il faut déclarer les faits et fournir les justificatifs demandés. |
| Dégradation volontaire sans tentative de vol établie | Vandalisme ou dommages, selon le contrat | La garantie vol seule ne doit pas être supposée suffisante. |
| Clé cassée ou coincée, voiture immobilisée | Assistance et éventuelle protection des clés | Faire déplacer la voiture ne signifie pas financer une nouvelle clé. |
Si vous avez une garantie panne mécanique, cherchez les mentions concernant le barillet, le contacteur et l’antivol de direction dans les éléments couverts et les exclusions. Une rubrique « électrique » ne permet pas, à elle seule, de conclure que tout l’ensemble est assuré. Vérifiez aussi les conditions d’âge, de kilométrage, d’entretien et l’éventuel délai de carence.
Le blocage est apparu sans signe d’agression ? Décrivez-le comme tel. Une clé qui accroche ne suffit pas à établir une tentative d’effraction, et le garage doit d’abord identifier la défaillance.
L’assistance peut-elle intervenir devant chez vous ?
Oui, si votre assistance couvre la panne sans franchise kilométrique. L’option dite « 0 km » permet une intervention même à domicile. Avec une franchise de 50 km, par exemple, une panne devant votre maison peut rester hors couverture. Attention : une assistance à 0 km en cas d’accident n’est pas nécessairement une assistance à 0 km en cas de panne.
Cette franchise mesure une distance ; elle n’est pas la somme déduite d’un remboursement. Le plafond du remorquage, le garage de destination et les frais éventuellement laissés à votre charge sont d’autres points à vérifier.
Appelez le numéro d’assistance figurant dans votre application ou vos documents contractuels avant de commander vous-même un dépanneur. Faites confirmer l’intervention organisée et les frais couverts. De même, une location réservée de votre propre initiative n’est pas automatiquement remboursée : un véhicule de remplacement suppose une prestation prévue et activée selon le contrat.
Préparez votre immatriculation, votre numéro de contrat et la localisation du véhicule. Indiquez si la clé entre, tourne, reste coincée ou ressort, et si le volant est verrouillé. Signalez un parking souterrain ou un accès étroit : l’intervenant doit connaître les contraintes avant son déplacement.
Que vérifier si la clé refuse de tourner ?
À l’arrêt, sans trace suspecte, vérifiez d’abord qu’il ne s’agit pas du verrouillage normal de la direction sous contrainte. Sur les véhicules à clé concernés, une légère action simultanée sur le volant et la clé peut le libérer. La notice Renault Mégane IV décrit ce geste ; suivez la notice de votre propre voiture et n’insistez pas si le mécanisme résiste.
Si la clé se retire normalement, regardez si sa lame est tordue ou abîmée et essayez un double intact, sans forcer. En revanche, ne redressez pas une clé fragilisée pour la réintroduire. Une clé qui tourne mais n’autorise aucun démarrage n’est pas le même symptôme : le contacteur, la reconnaissance électronique ou un autre élément peuvent être en cause. Signalez tout voyant ou message à l’intervenant plutôt que de conclure immédiatement à un neiman cassé.
Évitez l’extraction au tournevis, le démontage improvisé et le dégrippant choisi au hasard. En présence de dommages suspects, ne nettoyez pas le mécanisme avant de les documenter. Si la direction reste réellement bloquée, n’essayez pas de rejoindre le garage en roulant : demandez un dépannage adapté.
Tentative de vol : quelles démarches avant la réparation ?
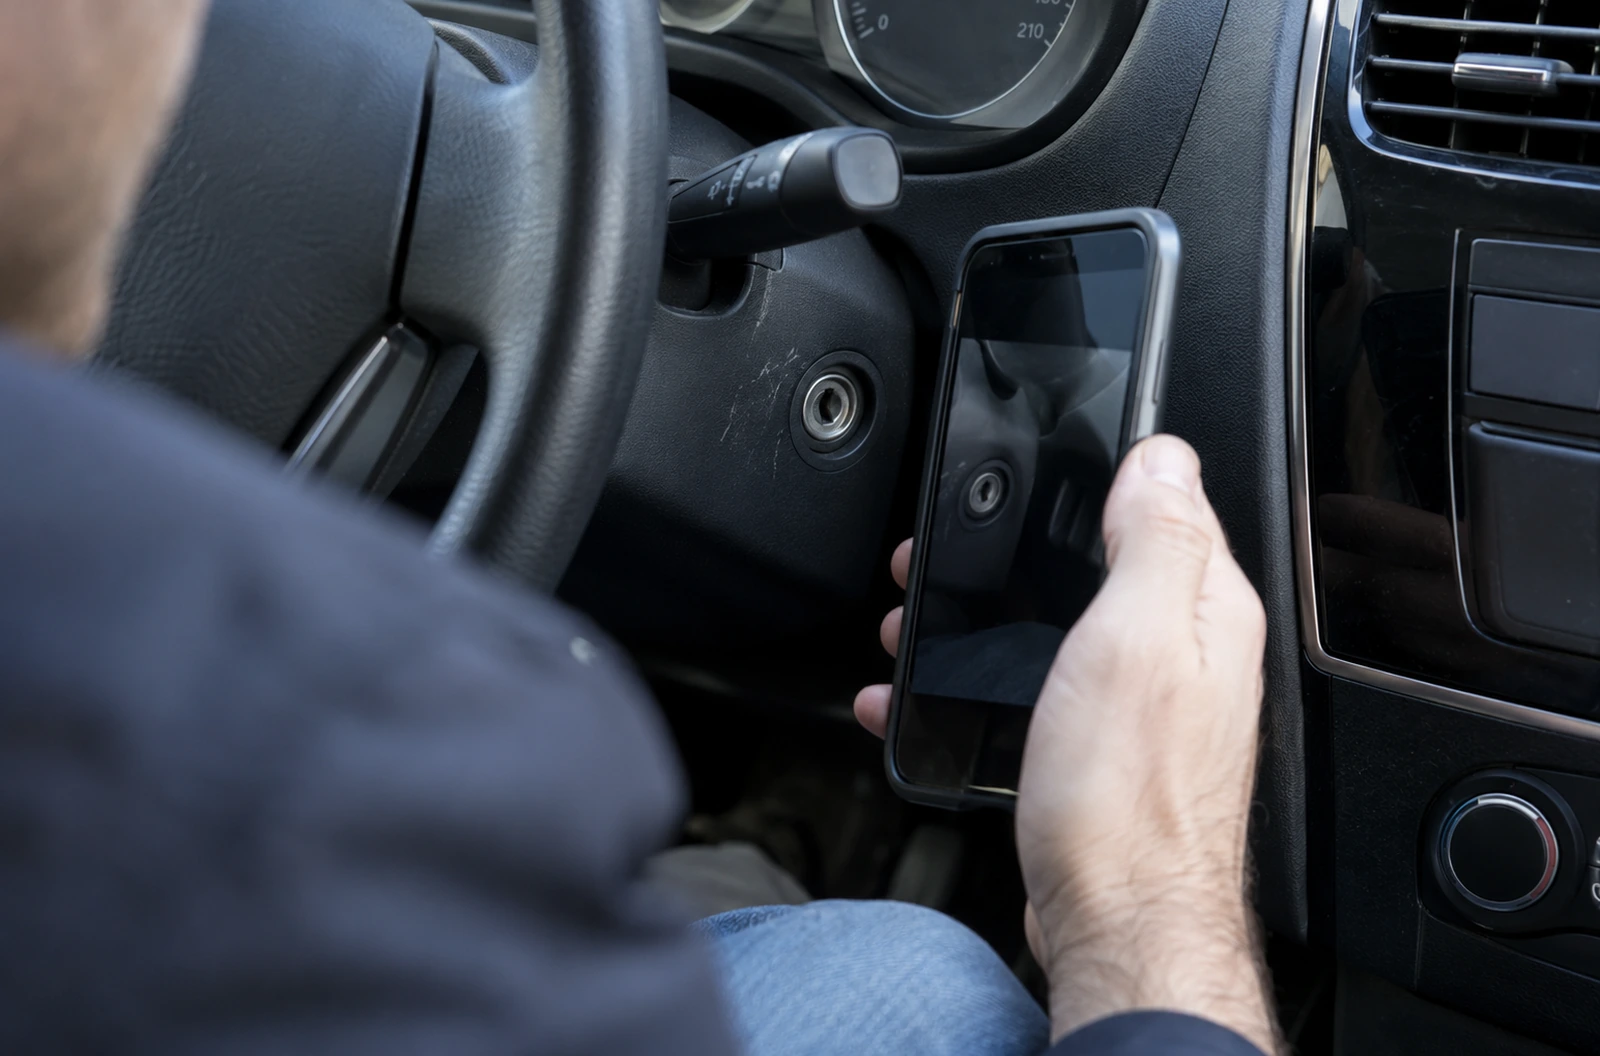
Vous retrouvez le contour de la serrure marqué, un habillage arraché ou des dégâts inhabituels dans l’habitacle ? Photographiez l’ensemble avant toute intervention, puis les détails. Ces indices peuvent aider à comprendre les faits, mais une rayure ne prouve pas, à elle seule, une tentative de vol. Relatez ce que vous constatez sans affirmer une cause encore incertaine.
Pour un vol ou une tentative de vol, portez plainte rapidement et transmettez le récépissé à l’assureur. Demandez ses instructions avant de faire réparer ou démonter la pièce, afin de préserver un éventuel examen. Hors nécessité de mise en sécurité, laissez les éléments endommagés en l’état.
Pour constituer le dossier, conservez :
- les photos du neiman, des accès et des autres dommages visibles ;
- la date, le lieu, les circonstances de découverte et les éventuels témoignages ;
- le récépissé de plainte et la référence de déclaration à l’assurance ;
- le diagnostic écrit, le devis détaillé puis la facture ; demandez au garage de conserver les pièces remplacées si une expertise reste possible.
N’attendez pas cinq jours en pensant disposer systématiquement de ce délai. L’article L. 113-2 du Code des assurances fixe un délai contractuel minimal de cinq jours ouvrés en règle générale, ramené à deux jours ouvrés pour le vol. Service Public indique également ce minimum de deux jours dans sa procédure consacrée au vol ou à sa tentative. Le contrat peut accorder davantage de temps : déclarez néanmoins dès la découverte, sans attendre le devis définitif.
Combien restera-t-il à payer pour le neiman ?
Il n’existe pas de facture type valable pour tous les véhicules. Le montant dépend de la pièce réellement défectueuse, de son accessibilité et du travail nécessaire. Demandez un devis séparant diagnostic, extraction éventuelle de la clé, pièces, main-d’œuvre et programmation lorsqu’elle est justifiée. Faites aussi distinguer ces travaux des frais de déplacement ou de remorquage.
Un remplacement complet avec de nouvelles clés ne doit pas être considéré comme obligatoire avant le diagnostic. Certaines configurations permettent de changer un neiman sans changer de clé. Cette question mérite d’être posée au réparateur avant d’accepter le devis, sans présumer que la solution convient à votre véhicule.
Si le dommage est garanti, demandez le montant de la franchise et la base retenue pour l’indemnisation. Exemple purement illustratif : avec 450 € de dommages intégralement acceptés et une franchise fixe de 200 €, le remboursement serait de 250 €, en l’absence d’autre déduction. Ce calcul n’est ni un tarif de remplacement ni une promesse de prise en charge.
Pour une garantie panne mécanique, obtenez également l’accord requis avant les travaux. Certaines assurances précisent que des réparations engagées sans accord préalable peuvent ne pas être couvertes.
Que faire si l’assurance refuse la prise en charge ?
Commencez par faire préciser ce qui est refusé : la réparation, l’assistance ou les deux. Un refus de remplacer un barillet usé ne répond pas nécessairement à votre demande de remorquage.
Demandez ensuite le motif écrit, la clause appliquée et les éléments techniques retenus. Si vous contestez le diagnostic, un avis complémentaire peut être utile ; une contre-expertise payante n’est pas une étape obligatoire pour chaque désaccord. Examinez son coût et l’éventuelle protection juridique avant de la commander.
Adressez une réclamation écrite à l’assureur avec les documents utiles. Si le désaccord persiste, la Médiation de l’Assurance prévoit une saisine après plus de deux mois et avant un an à compter de cette réclamation, sous ses conditions de recevabilité. La démarche est gratuite et suppose notamment que le litige ne soit pas déjà examiné par un tribunal ou un autre médiateur.
Dans votre demande, formulez précisément le point à réexaminer : l’origine du dommage, l’application d’une garantie ou le calcul de l’indemnité. Une facture élevée, à elle seule, ne permet pas d’établir que la dépense entre dans votre contrat.