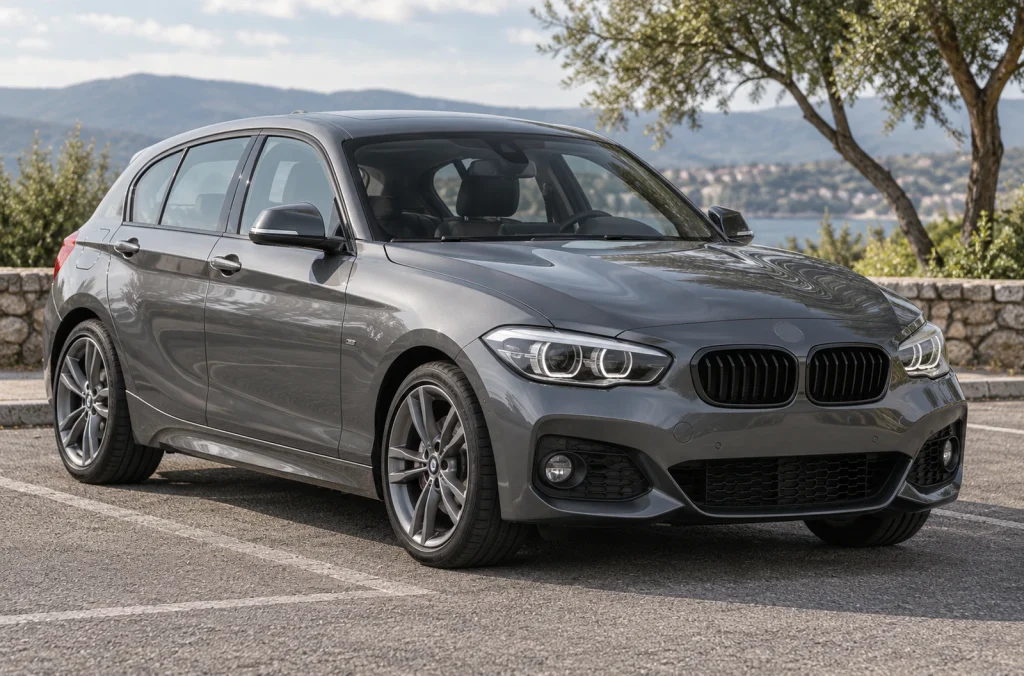
Vous venez d’obtenir votre permis et vous rêvez d’une BMW plutôt que d’une petite citadine classique ? Une Série 1 d’occasion peut sembler accessible à l’achat, mais l’assurance et l’entretien changent vite la donne. Pour une BMW avec un jeune permis, le bon choix n’est pas forcément le modèle le moins cher dans les annonces. Il faut regarder sa motorisation, son historique et surtout obtenir un devis d’assurance avant de signer. Voici comment distinguer les versions raisonnables de celles qui risquent de coûter trop cher dès la première année.
Peut-on conduire une BMW avec un permis récent ?
Oui. En France, le permis B probatoire n’impose pas de plafond général de chevaux pour une voiture particulière. Vous pouvez donc légalement rouler avec une BMW puissante si elle correspond à la catégorie de votre permis. Mais cette possibilité ne signifie pas qu’un assureur acceptera facilement le risque, ni que le véhicule conviendra à votre expérience.
Une BMW M135i, par exemple, cumule puissance élevée, réparations potentiellement coûteuses et prime d’assurance difficile à supporter. À l’inverse, une compacte de motorisation modeste sera souvent plus réaliste. Attention à ne pas confondre chevaux moteur (ch) et puissance fiscale (CV) : les assureurs examinent plusieurs caractéristiques, sans seuil universel de 6 ou 7 CV qui garantirait l’acceptation.
Quelle BMW choisir quand on est jeune conducteur ?
BMW Série 1 114i ou 116i : le choix à examiner en premier
Les Série 1 E87 et F20/F21 figurent parmi les occasions les plus accessibles de la marque. Une 114i de deuxième génération, autour de 102 ch selon la version, ou une 116i de puissance modérée peut convenir à un usage quotidien. Ce n’est toutefois pas un certificat de fiabilité : année, moteur exact et entretien sont déterminants. Les anciennes Série 1 sont à propulsion, tandis que les générations F40 et F70 sont à traction avant.
BMW Série 3 316i : possible, mais moins rationnelle
Une Série 3 316i ancienne peut séduire par son confort et son prix affiché. En contrepartie, son âge, ses pneumatiques, son gabarit et les travaux à prévoir peuvent augmenter la facture. Une voiture premium de vingt ans à petit prix ne devient pas automatiquement une première voiture économique.
Et les versions diesel ?
Une 114d ou une 116d peut avoir du sens pour de longs trajets réguliers. Pour des déplacements courts en ville, un diesel ancien peut être moins adapté, notamment en raison de son système antipollution et des restrictions locales de circulation. Le choix essence ou diesel doit donc suivre l’usage réel, pas seulement la consommation annoncée.
Combien coûte l’assurance d’une BMW quand on débute ?
C’est souvent le poste décisif. Le prix dépend de la version exacte, de votre adresse, de votre ancienneté de conduite, du stationnement, du kilométrage, des garanties et de l’assureur. Les grilles tarifaires publiées en ligne donnent des exemples, pas une cotisation garantie pour votre dossier.
En France, l’assureur peut appliquer une surprime de conducteur novice, plafonnée en règle générale à 100 % de la cotisation de référence la première année, ou 50 % après conduite accompagnée. Elle diminue en l’absence de sinistre responsable. Tous les assureurs ne l’appliquent pas systématiquement. Il faut aussi distinguer cette surprime du bonus-malus.
Pour limiter les mauvaises surprises, demandez plusieurs devis avec l’immatriculation ou les caractéristiques exactes du véhicule, en précisant que vous serez conducteur principal. Comparez le tarif annuel, la franchise, l’assistance et les garanties dommages. Une assurance au tiers coûte parfois moins cher, mais ne rembourse pas les dommages à votre propre voiture lorsque vous êtes responsable.
Quel budget prévoir avant d’acheter une BMW d’occasion ?
Prenons un exemple purement illustratif : une Série 1 affichée à 7 000 €, avec 1 500 € d’assurance annuelle et 800 € de dépenses d’entretien et de remise à niveau sur la première année, représente déjà 9 300 € hors carburant, immatriculation et stationnement. Ces montants ne sont ni des devis ni des moyennes du marché : ils montrent simplement pourquoi le prix de l’annonce ne suffit pas.
Avant de verser un acompte, vérifiez les factures, le contrôle technique applicable, l’état des pneus et des freins, les fuites éventuelles et la cohérence du kilométrage. Sur une BMW ancienne, demandez à un professionnel indépendant de contrôler le moteur et les organes coûteux si l’historique présente des lacunes. Pour élargir cette vérification, notre article sur l’assurance auto lors du trajet retour d’une voiture d’occasion rappelle un point à anticiper avant de repartir avec le véhicule.
Le meilleur réflexe consiste à comparer deux annonces de voitures similaires en ajoutant pour chacune un devis d’assurance réel et une estimation des frais immédiats. Une voiture un peu plus chère mais bien suivie peut revenir moins cher qu’un exemplaire négligé.
Quels modèles vaut-il mieux éviter pour débuter ?
Les M135i, M140i, M2 et grosses motorisations de Série 3 sont rarement des achats raisonnables pour un premier contrat. Le problème n’est pas une interdiction légale générale, mais la combinaison de la puissance, des dépenses d’utilisation et d’une assurance parfois refusée. Même une finition M Sport sur une motorisation plus modeste ne doit pas être confondue avec un véritable modèle BMW M : il faut vérifier la fiche technique.
Pour une première BMW, privilégiez un exemplaire sain, une puissance mesurée et un coût d’assurance confirmé par écrit. Si aucun assureur ne propose une formule compatible avec votre budget, mieux vaut changer de version avant l’achat plutôt que chercher à contourner la déclaration du conducteur habituel.
Questions fréquentes
Un jeune conducteur peut-il assurer une BMW de 150 ch ?
Oui, en principe, mais l’acceptation et le prix dépendent de l’assureur et du profil. Aucun seuil légal général de 150 ch ne s’applique aux voitures conduites avec un permis B probatoire.
Une BMW Série 1 est-elle fiable comme première voiture ?
La fiabilité varie selon la génération, le moteur, le kilométrage et l’entretien. Il faut juger une motorisation et un exemplaire précis, pas seulement le nom Série 1.
Peut-on mettre la BMW au nom de ses parents pour payer moins cher ?
Le contrat doit déclarer sincèrement le conducteur principal et les utilisateurs habituels. Assurer au nom d’un parent alors que vous utilisez principalement la voiture peut créer un problème de fausse déclaration.